время чтения ~5 минут
Квартира в России или Таиланде.
Где на самом деле выгоднее покупать в 2026

Недавно ко мне пришел клиент с бюджетом 15 миллионов рублей. Деньги остались от продажи бизнеса, лежать под подушкой он их не хотел, но и рисковать не готов.
Искал что-то понятное и материальное. Недвижимость традиционно считается одним из самых надёжных активов.
Выбирал между двумя вариантами - однушка 33 квадрата в Люблино, вторичка без ремонта, десять минут от метро. И кондо на Пхукете в районе Банг Тао, 34 квадрата с террасой, в комплексе с бассейном и собственной службой аренды.
Пхукетский вариант ему прислал знакомый, который уже купил там квартиру годом раньше и был доволен.
«У знакомого получилось». Этот аргумент я слышу постоянно. Хорошая отправная точка, но ещё не расчёт.
В презентации на Пхукет была программа гарантированного дохода 7% годовых на восемь лет и обратный выкуп квартиры застройщиком по истечении срока.
Слишком хорошо, чтобы быть правдой.
Мы сели и все пересчитали. Взяли реальную стоимость ипотеки, честную доходность на Пхукете после всех расходов и то, что происходит сейчас с рынком недвижимости в России в целом.
Картина вышла довольно любопытной.
И как раз на этом примере удобно разобрать, из чего вообще складывается такое сравнение.
Все сводится к трем вопросам:
1. Во сколько реально обходятся заемные деньги?
2. Что произойдет с ценой квартиры за пять-семь лет и легко ли ее будет продать?
3. Есть ли вариант выгоднее за те же деньги?
1. Во сколько реально обходятся заемные деньги?
2. Что произойдет с ценой квартиры за пять-семь лет и легко ли ее будет продать?
3. Есть ли вариант выгоднее за те же деньги?
Если хотя бы на один из этих вопросов нет ответа, покупать квартиру рано.
Меня зовут Денис Каверин. Я занимаюсь недвижимостью на Пхукете и помогаю покупателям из России считать, где их деньги работают лучше. Историю с этим клиентом я выбрал неслучайно: с такими вопросами ко мне приходят чаще всего.
В этой статье покажу, из чего на самом деле складывается разница между покупкой в России и в Таиланде.
Дальше четыре фактора, которые, по моему опыту, чаще всего упускают из виду, когда сравнивают
Россию и Таиланд.
Нажмите кнопку ниже, я покажу первый фактор 👇
Ваша ставка по кредиту начинается там,
где заканчивается реклама банка
Первый вопрос из трех звучит просто, но с него начинается вся разница в деньгах.
Мой клиент в итоге решил заплатить сразу за обе квартиры, без кредита. Но перед этим мы все равно посчитали, во что обходится альтернатива, вдруг он захочет оставить часть суммы в бизнесе, а не выводить все разом. По моему опыту, это разумно проверить всегда, даже если вы планируете платить полностью.
Во сколько сейчас реально обходятся заемные деньги, и есть ли им рабочая альтернатива, кроме ипотеки под текущую ставку?
Ключевая ставка Центробанка держится на уровне 14%. Банки традиционно добавляют сверху еще 4-4,5 процентных пункта.
На выходе рыночная ипотека получается в районе 18-20% годовых. При таких цифрах проценты за первые же годы съедают сумму, сопоставимую со стоимостью самой квартиры.
Есть и льготная программа, семейная ипотека, под 6%. Многие держат ее в уме как запасной вариант.
Но с 1 июля 2026 года условия изменились:
Льгота фактически закрыта для инвестиционных покупок по всей стране.
Мой клиент в итоге решил заплатить сразу за обе квартиры, без кредита. Но перед этим мы все равно посчитали, во что обходится альтернатива, вдруг он захочет оставить часть суммы в бизнесе, а не выводить все разом. По моему опыту, это разумно проверить всегда, даже если вы планируете платить полностью.
Во сколько сейчас реально обходятся заемные деньги, и есть ли им рабочая альтернатива, кроме ипотеки под текущую ставку?
Ключевая ставка Центробанка держится на уровне 14%. Банки традиционно добавляют сверху еще 4-4,5 процентных пункта.
На выходе рыночная ипотека получается в районе 18-20% годовых. При таких цифрах проценты за первые же годы съедают сумму, сопоставимую со стоимостью самой квартиры.
Есть и льготная программа, семейная ипотека, под 6%. Многие держат ее в уме как запасной вариант.
Но с 1 июля 2026 года условия изменились:
- обязательна прописка в купленном жилье в течение 271 дня;
- программа рассчитана только на тех, кому нужна квартира для себя;
- если планируете сдавать или перепродавать, ставка вырастает до ключевой плюс 3-3,5 пункта.
Льгота фактически закрыта для инвестиционных покупок по всей стране.
По Таиланду картина зеркальная.
Банковская ипотека для иностранцев там формально существует. Несколько банков вроде UOB, Bangkok Bank и ICBC Thai работают с нерезидентами, но по факту это скорее исключение, чем рабочий вариант:
Из-за такого фильтра меньше 5% всех сделок иностранцев на Пхукете вообще проходят с привлечением банковского кредита. Практически все остальные либо платят полностью, либо пользуются рассрочкой от застройщика.
Рассрочка устроена просто. Первый взнос от 10 до 30%, остаток разбивается на 12-36 месяцев равными платежами, привязанными к этапам строительства. Пока объект строится, проценты не начисляются вообще. По сути, это беспроцентный кредит от застройщика на то время, пока дом возводится.
Если у вас мелькнула мысль «где подвох», она правильная. Подвох в выборе проекта, к нему я вернусь дальше.
Банковская ипотека для иностранцев там формально существует. Несколько банков вроде UOB, Bangkok Bank и ICBC Thai работают с нерезидентами, но по факту это скорее исключение, чем рабочий вариант:
- одобряют меньше 5% заявок от иностранцев;
- первый взнос от 30 до 50% стоимости объекта;
- срок рассмотрения два-четыре месяца, а ставка обычно 5-8% годовых.
Из-за такого фильтра меньше 5% всех сделок иностранцев на Пхукете вообще проходят с привлечением банковского кредита. Практически все остальные либо платят полностью, либо пользуются рассрочкой от застройщика.
Рассрочка устроена просто. Первый взнос от 10 до 30%, остаток разбивается на 12-36 месяцев равными платежами, привязанными к этапам строительства. Пока объект строится, проценты не начисляются вообще. По сути, это беспроцентный кредит от застройщика на то время, пока дом возводится.
Если у вас мелькнула мысль «где подвох», она правильная. Подвох в выборе проекта, к нему я вернусь дальше.
Разница в деньгах получается ощутимой, если посчитать до конца
При покупке апартаментов за 120 000 долларов с первым взносом 30% сумма к рассрочке составляет 84 000 долларов. Застройщик разбивает эту сумму на четыре года равными платежами без процентов. Итоговая стоимость объекта для покупателя — все те же 120 000 долларов, ни центом больше.
Теперь представим, что вместо рассрочки застройщика те же 84 000 долларов взяли в банке под типичную для такой сделки ставку 7-8% годовых на тот же срок в четыре года.
Переплата по процентам за это время составит порядка 15 000 долларов. Итоговая стоимость объекта в этом случае — уже не 120 000, а около 135 000 долларов. То есть просто за право растянуть один и тот же платеж во времени покупатель отдает лишние 12-13% от стоимости квартиры.В рублях по текущему курсу это дополнительные 1,3-1,5 млн ₽ переплаты — деньги, которые в случае с рассрочкой от застройщика остаются у покупателя, а не уходят банку.
Ставка по деньгам - важная часть уравнения, но не самая.
Есть еще то, что происходит с самой квартирой дальше. Растет она в цене или просто стоит на месте. Легко ли ее продать, когда придет время.
На самом деле, здесь разница между Россией и Таиландом может оказаться еще больше, чем в процентах по ипотеке.
Нажмите кнопку, расскажу, что будет с ценой квартиры 👇
Через пять лет вы захотите продать.
Готовы ли вы к этому сейчас?
Второй момент, который мы разобрали с клиентом, был про сам объект. Не про то, сколько он стоит сейчас, а про то, что с ним происходит дальше.
Здесь важны сразу три вещи вместе: растет ли цена квартиры, легко ли ее продать, когда придет время, и сколько она приносит, пока вы ее держите.
Начнем с роста цены.
В новостройках бизнес-класса в Москве цена квадратного метра выросла на 20,6% за 2025 год. Цифра красивая, но она обманчива. Средний бюджет покупки за тот же период вырос на 29,5% — это значит, что на рынке просто вымылись дешевые лоты, а покупатели платят больше не потому, что их старая квартира подорожала на столько же, а потому что дешевых вариантов почти не осталось.
По массовому сегменту новостроек в целом по стране рост скромнее, около 6% в год.
В Таиланде и в частности на Пхукете картина немного иная. На фоне высокого спроса на Пхукете сейчас строится много новых проектов, застройщики реагируют на рекордный интерес к острову. Но у этого есть обратная сторона: предложение выросло вместе со спросом, и при перепродаже собственник все чаще конкурирует с большим количеством похожих объектов в своем же районе.
Из-за этого выбор конкретного проекта и конкретной квартиры внутри него стал играть большую роль, чем несколько лет назад.
Поэтому я никогда не говорю «берите что угодно на Пхукете». Проект и конкретный лот решают очень многое.
Когда мы досчитали до этого места, я показал клиенту, как выглядит его же сценарий на цифрах, если он решится на Банг Тао.
Похожие условия сейчас есть в Laguna Lakelands — один из проектов в экосистеме Laguna, в восьми минутах от пляжа Банг Тао.
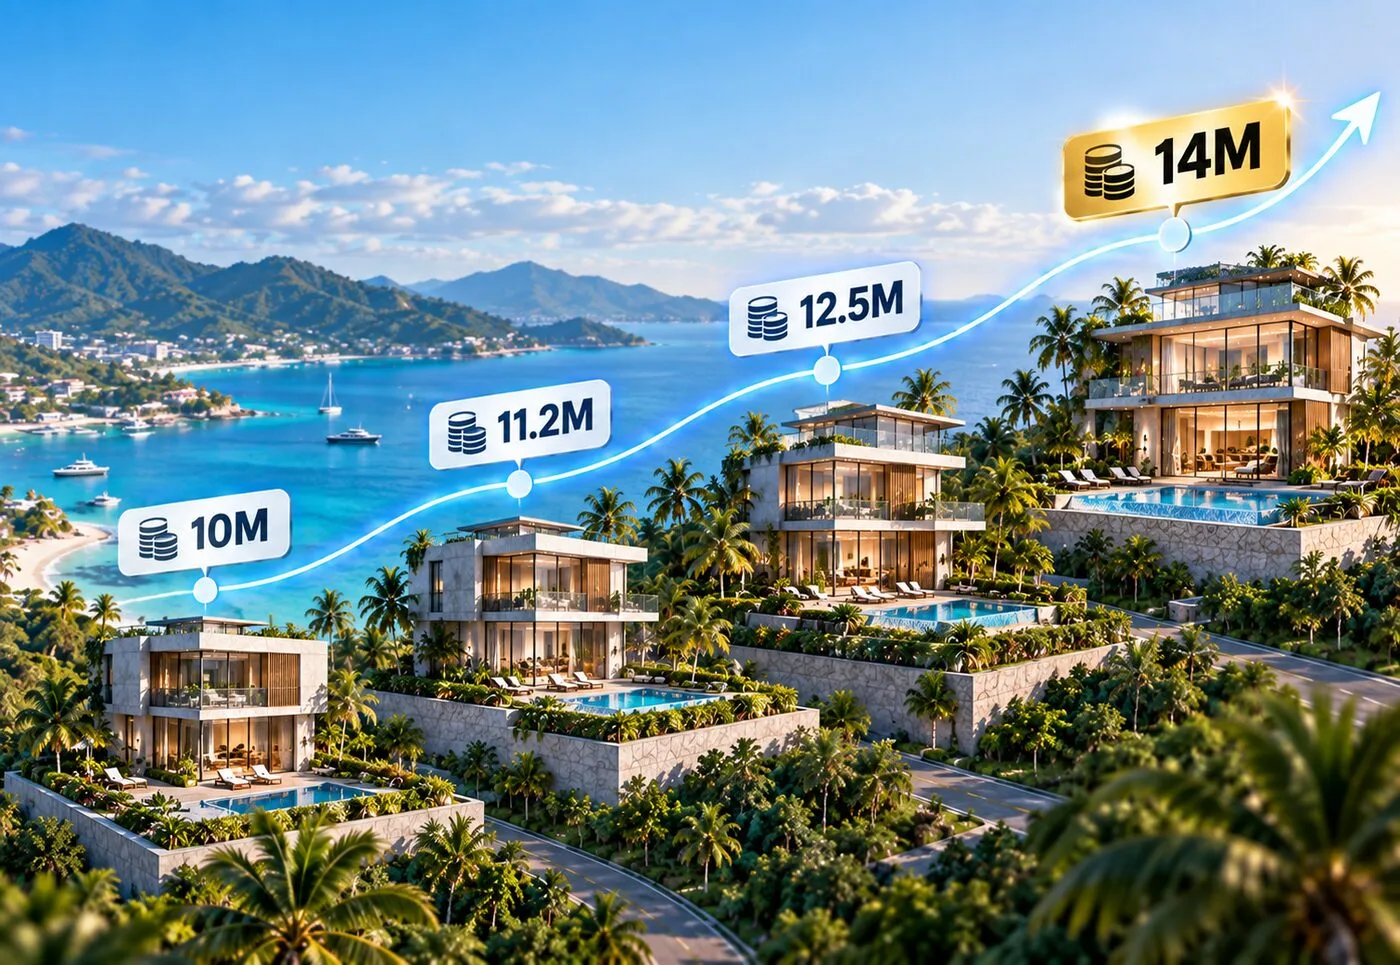
Я взял реалистичный, не самый оптимистичный сценарий по этому району. Рост цены объекта — 12% в год, за три года это дает прибавку около 40% к стоимости покупки. Доходность от аренды через управляющую компанию комплекса — 8% годовых чистыми.
Сложил обе цифры за три года — рост цены и доход от аренды вместе дают прибавку около 64% к вложенной сумме.
Для сравнения: за те же три года его студия в Люблино в лучшем случае может подорожать на 18-20% в целом.
Дальше — ликвидность, то есть насколько легко продать квартиру, когда решите выйти из актива.
Здесь Скажу честно: в 2026 году вторичка в России продается быстрее, чем годом раньше, из-за дефицита ликвидных лотов и снижения ставок. Но это касается недорогих квартир в хороших локациях. С новостройками и бизнес-классом ситуация обратная — треть новостроек по стране остается нераспроданной, и конкуренция с соседними такими же лотами в том же доме сильно тормозит продажу.
На Пхукете в топовых локациях объект уходит за 1-2 месяца, с наценкой 15-25% за три года владения. Но есть нюанс, который я всегда советую проверять до покупки, а не после.
По тайскому закону в полную собственность (Freehold) иностранцам может принадлежать не более 49% площади здания. Остальное доступно только в формате Leasehold, аренды земли на 30 лет с возможностью продления.
Квота считается по зданию в целом, а не по конкретной квартире. Если к моменту вашей покупки лимит уже выбран другими иностранцами, останется доступен только Leasehold, даже если сама квартира устраивает полностью. А такой объект при перепродаже обычно стоит на 15-25% дешевле аналогичного Freehold в том же доме.
И последнее — доходность от сдачи, пока вы не продали.
Есть города, где на первый взгляд цифры выглядят лучше. В Хабаровске заявляют доходность около 9%, в Ярославле около 7%. Но и здесь редко считают до конца: простой между жильцами, ремонт между заездами, комиссии агентствам за поиск новых жильцов незаметно съедают разницу.
На Пхукете арендная доходность держится в диапазоне 10-12% годовых. Это доход именно от сдачи в аренду, отдельно от того, что происходит с ценой самого объекта.
Но есть еще один слой этой истории, который касается не конкретной квартиры, а всего рынка новостроек в стране целиком. И именно он может повлиять на то, что произойдет с ценой через пять-семь лет сильнее, чем любые локальные факторы.
Нажмите кнопку, покажу риск, о котором застройщики предпочитают молчать 👇
Нажмите кнопку, покажу риск, о котором застройщики предпочитают молчать 👇
68% нераспроданных квартир,
это не опечатка
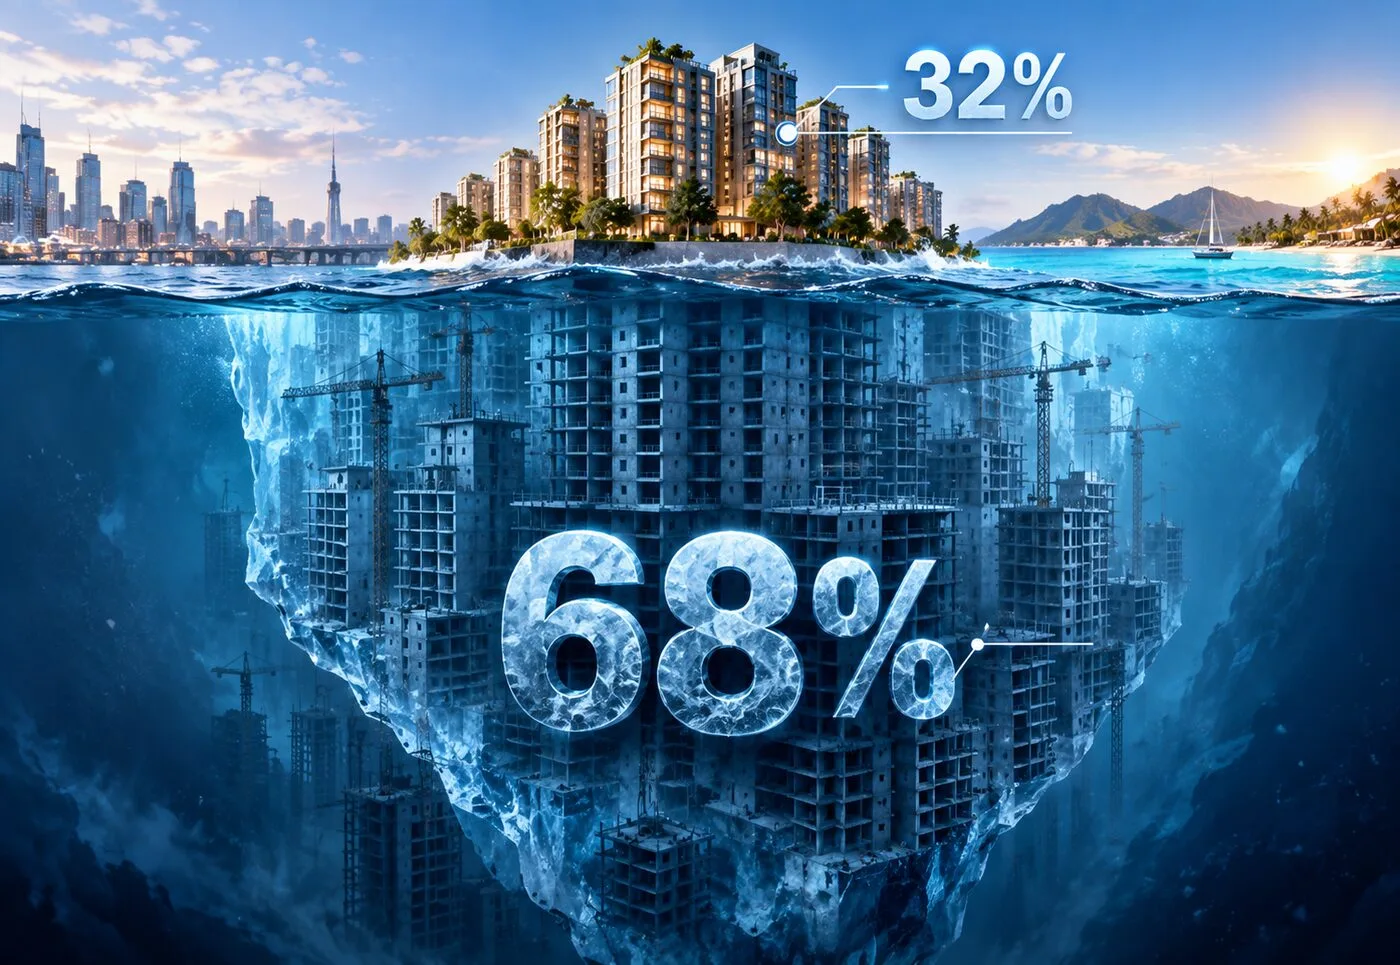
Это еще одна история, которая касается рынка новостроек в России в целом.
По данным на май 2026 года, в России не продано 69% площади строящегося жилья. Это около 1,6 млн квартир — уже построенных или строящихся, но так и не нашедших покупателя.
Хуже всего дело обстоит в нескольких регионах: Краснодарский край, Красноярский край, Башкортостан, Воронежская, Ленинградская и Ростовская области. Там нераспроданность доходит до 76-80%.
Почему так вышло
Цены на новостройки за 2020-2025 годы выросли в 1,5-2 раза. Реальные доходы населения за это же время росли заметно медленнее. Разрыв между стоимостью жилья и возможностями покупателей год от года только увеличивается.
При этом застройщик физически не может просто остановить стройку на середине, если продажи идут вяло. Заморозка обходится дороже, чем достройка объекта. Поэтому даже при слабом спросе новые квадратные метры продолжают выходить на рынок — сейчас в стройке находится больше 110 млн м² жилья.
Получается замкнутый круг: предложение растет, спрос за ним не успевает, непроданный навес только увеличивается.
Что это значит для тех, кто уже купил или собирается
- число дел о банкротстве застройщиков в первой половине 2026 года выросло на 37% год к году;
- по оценке ДОМ.РФ, риски недостаточного спроса зафиксированы в 23% проектов и в трети регионов страны, а переизбыток предложения — уже в 30 регионах;
- региональные застройщики заметно вымываются с рынка, крупные игроки чувствуют себя устойчивее, но не застрахованы полностью;
- даже у четырех крупнейших застройщиков страны, включая Самолет и ПИК, доля жилья со срывом сроков выросла почти в 5 раз за год — это уже более 2,4 млн м² объектов;
- с 1 января 2026 года отменен мораторий на штрафы для застройщиков за просрочку сдачи — сам факт отмены говорит о том, что просрочки перестали быть редкостью;
- срок реализации проекта в Москве, от старта продаж до полного расхождения квартир, вырос почти до 2,5 лет — из 66 млн м² выведенного на рынок нового жилья продано чуть больше четверти.
Это открытые данные, и я привожу их, чтобы вы видели картину целиком.
Пока в России застройщики пытаются продать 69% уже построенного, на Пхукете спрос идет в обратном направлении. Россияне в 2022 году вернули себе первое место по числу сделок с новыми квартирами на острове, а доля иностранных покупателей на рынке достигла трети. Строительная активность на острове сейчас приближается к семилетнему максимуму в ответ на рекордный спрос.
Но он явно перешел в фазу, где продать объект быстро и без потерь стало заметно сложнее, чем несколько лет назад, а рост цены на конкретную квартиру больше не гарантирован просто фактом ее покупки.
И здесь я хочу вернуться к тому, ради чего затевалась вся эта математика.
Нажмите кнопку, покажу, что вы получаете за те же деньги 👇
И здесь я хочу вернуться к тому, ради чего затевалась вся эта математика.
Нажмите кнопку, покажу, что вы получаете за те же деньги 👇
За 15 млн можно купить студию,
а можно совсем другую жизнь
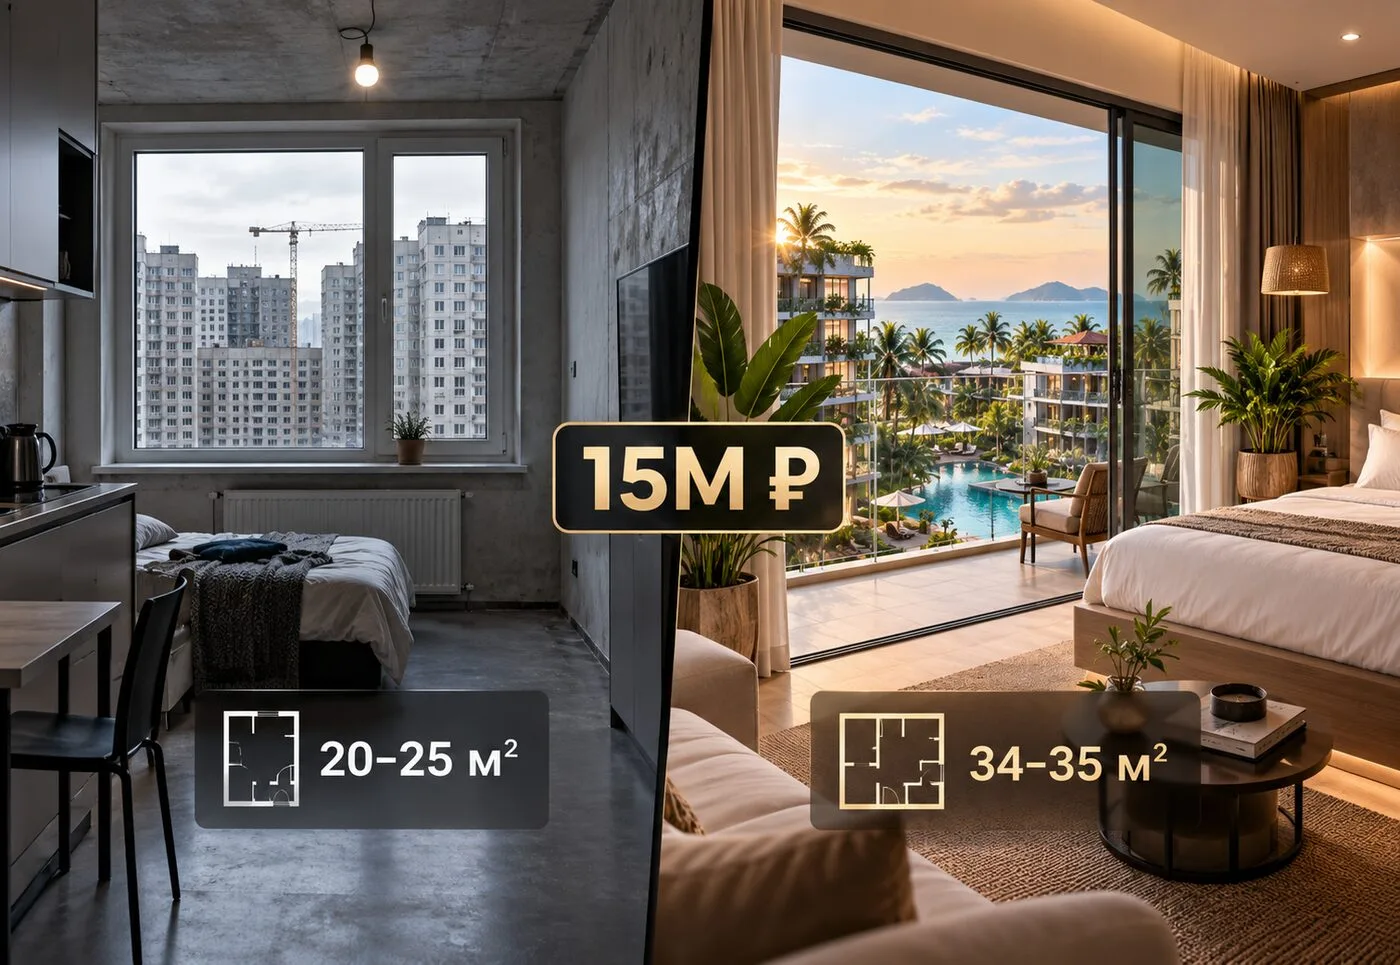
Мы с клиентом посчитали ипотеку, экономику владения и риски рынка. Но есть еще один момент, который не увидишь ни в одной таблице с процентами.
Вернемся к тому же бюджету — 15 миллионов рублей.
Вернемся к тому же бюджету — 15 миллионов рублей.
Москва. По ценам на новостройки бизнес-класса это около 20-25 м². По сути студия, часто на этапе котлована, без вида, кроме соседнего корпуса.
Средний город России. При средней цене по стране около 190 тысяч рублей за метр, та же сумма превращается в ~78 м² — просторно, но это все еще типовой дом в новом микрорайоне, такой же, как у соседей.
Таиланд. За те же деньги — апартаменты 34-35 м² в комплексе с бассейном, зеленью и собственной службой аренды, в нескольких минутах от пляжа.
Проблема в том, что большинство решений, которые повлияют на будущую продажу этой квартиры, принимаются еще на этапе выбора объекта, а не когда придет время его продавать. Локацию, формат собственности, планировку или сам проект после покупки изменить уже нельзя.
Даже там, где на эти деньги можно купить простор, вы получаете больше пространства в том же формате существования. В Таиланде та же сумма подразумевает совсем другой формат.
Для многих, кто покупает здесь квартиру, это не только вложение денег. Это возможность работать удаленно с видом на океан несколько недель в году, а не только смотреть на него в короткий отпуск. Границы между "поехать отдохнуть" и "просто пожить в своей квартире" стираются, а деньги на аренду отеля просто перестают тратиться.
Для многих, кто покупает здесь квартиру, это не только вложение денег. Это возможность работать удаленно с видом на океан несколько недель в году, а не только смотреть на него в короткий отпуск. Границы между "поехать отдохнуть" и "просто пожить в своей квартире" стираются, а деньги на аренду отеля просто перестают тратиться.
Что обычно идет в тайском комплексе по умолчанию, а не за доплату:
- бассейн, часто не один;
- круглосуточная охрана и ресепшн;
- фитнес-зал;
- ухоженная тропическая территория.
Есть и менее очевидная разница. Квартира в России почти всегда работает в одном режиме: либо сдается, либо просто стоит. Квартира в Таиланде может работать в двух сразу — сдаваться в высокий сезон, с ноября по апрель, когда загрузка держится на уровне 90%, и служить местом, куда можно прилететь пожить самому в низкий сезон, вместо отеля.
Цитата одного из моих клиентов: «Я не просто покупаю актив. Я покупаю место, куда захочу возвращаться».
Цитата одного из моих клиентов: «Я не просто покупаю актив. Я покупаю место, куда захочу возвращаться».
Понимаю, звучит романтично. Поэтому и предлагаю сначала посчитать, а потом уже мечтать.
Главные выводы
Я разобрал ставку по кредиту, форму оплаты, динамику цены объекта, риски рынка новостроек и разницу в образе жизни за одни и те же деньги.
По каждому пункту цифры сейчас складываются в пользу Таиланда сильнее, чем большинство ожидает. Россия от этого не становится плохим вариантом в целом. Просто для инвестиции с расчетом на доход и рост капитала математика сейчас работает иначе, чем пять или десять лет назад.
Я обычно не начинаю разговор с клиентом с подборки квартир.
Сначала мы вместе считаем то же самое, что я показал в этой статье, но уже на его бюджете и целях. Готов ли он ждать стройку. Нужен ли ему доход от аренды прямо сейчас. Планирует ли он сам жить в этой квартире хотя бы часть года.
Если оставите заявку сейчас, я лично посчитаю такой же разбор на вашем бюджете. Пришлю его в течение дня.
Не список квартир, а таблицу с полной стоимостью владения, реальной доходностью и сроком окупаемости для двух-трех сценариев на выбор. Бесплатно, без звонка, если вам так удобнее.
Если после расчета Таиланд действительно окажется сильнее, обсудим объекты. Если нет, вы просто будете знать это точно, а не предполагать.
Посчитаю именно ваш случай.
Ниже несколько коротких вопросов, на каждый достаточно нажать один вариант. Ответы нужны мне, чтобы расчёт получился под ваш бюджет и цель. В конце оставьте контакт, я пришлю расчёт туда в течение дня 👇